季度结算时,财务手上通常只有两个数字:应付金额和总印量。设备在办公室里运转了三个月,账单上多出两千多张彩色印量,很少有人会逐项追下去。印量计费的差错有个特点,它不会自行消失,只要计费口径没被纠正,每个季度都会重复一次。
下面这组数据是一个用于说明算法的示例,规模按 60 人办公室设定,机型为彩色复合机。数字本身可以替换,核算逻辑不变。
先统一口径:什么是等效黑白印量
复印机租赁的费用结构通常是月租加超印费,黑白与彩色分别计数、分别计价。合同里会约定每月包含的黑白张数和彩色张数,超出部分按各自单价结算。黑白单价常见在几分钱一张,彩色单价则在几毛钱一张,两者相差约十倍。
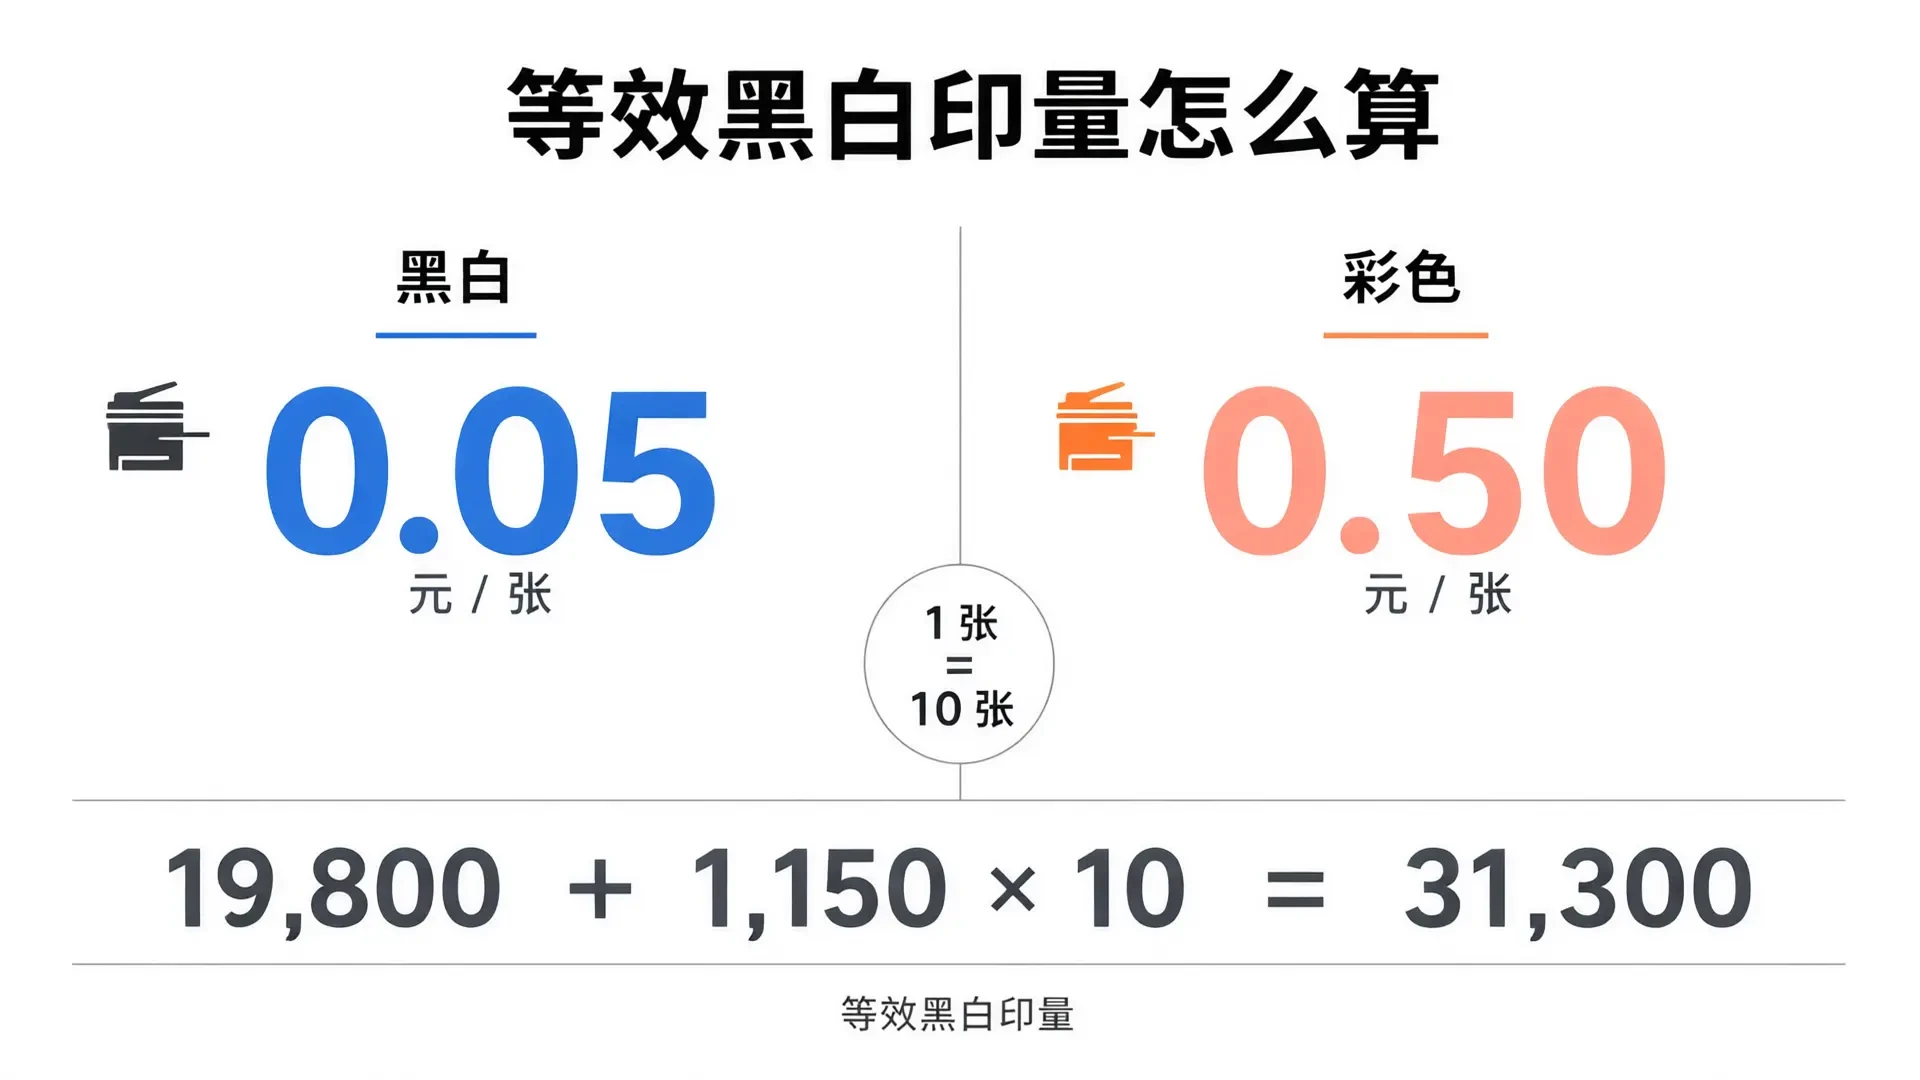
等效黑白印量就是把这十倍的价差折算成同一把尺子:黑白张数不变,彩色张数乘以折算系数。系数取彩色单价与黑白单价的比值,示例中黑白 0.05 元、彩色 0.50 元,系数为 10,一张彩色等于十张黑白。这个系数不是行业固定常数,合同的单价比例变了,系数就要跟着变。
统一口径之后,不同部门、不同季度的用量才能放在一起比较,套餐匹配也才有依据。
账单上的三个数字对不上
示例合同为月租 680 元,每月含黑白 6,000 张、彩色 200 张,超出部分黑白 0.05 元、彩色 0.50 元。第三季度设备计数器读数为黑白 19,800 张、彩色 1,150 张。账单与实际的对照如下。
| 项目 | 账单数字 | 设备计数 | 差额 |
|---|---|---|---|
| 黑白印量 | 19,800 张 | 19,800 张 | 0 |
| 彩色印量 | 3,600 张 | 1,150 张 | 2,450 张 |
| 等效黑白印量 | 55,800 张 | 31,300 张 | 24,500 张 |
| 本季应付 | 3,630 元 | 2,405 元 | 1,225 元 |
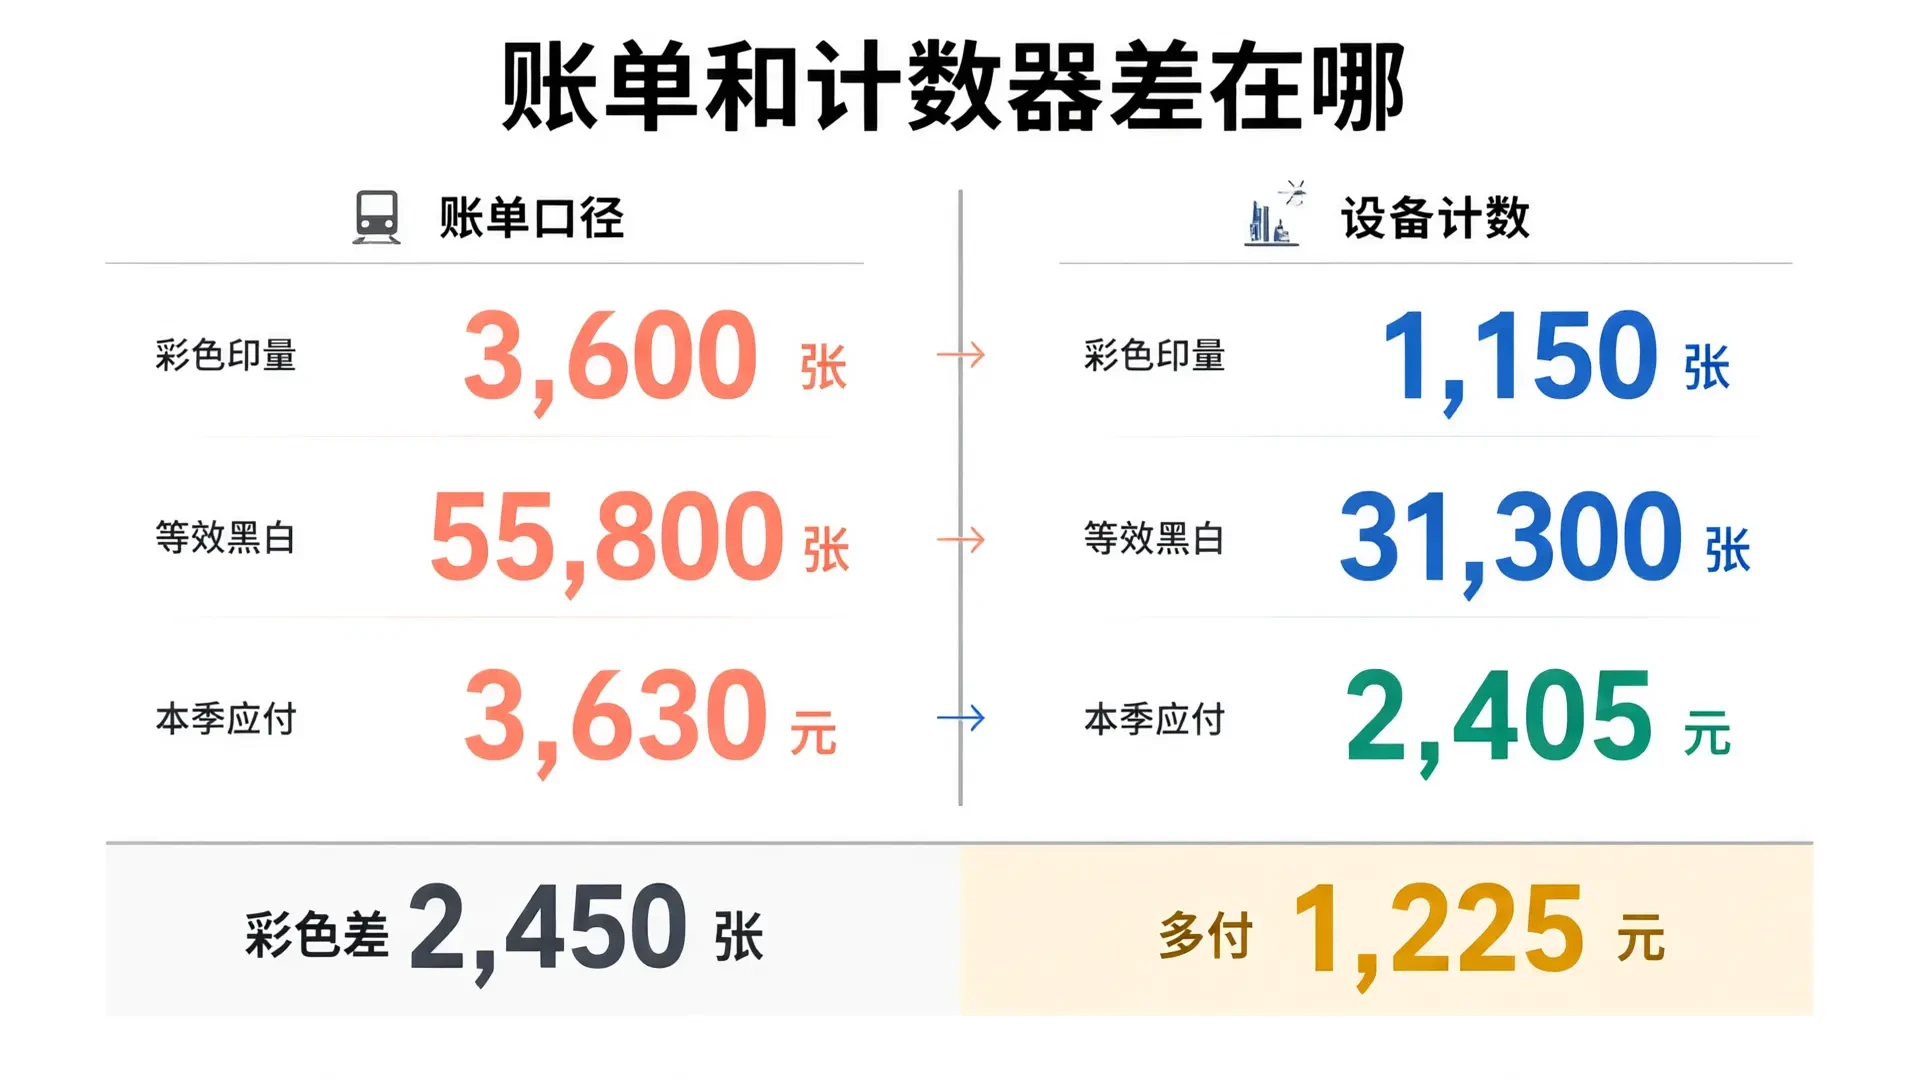
问题出在彩色那一行。3,600 恰好等于 1,200 乘以 3,而 1,200 是签约时填写的彩色月印量预估。结算单沿用了这个预估值,没有采用设备计数器的实际读数。账单上的黑白加彩色等于 23,400 张,比设备总计数 20,950 张还多,这处内部矛盾是第一个破绽。
如果合同约定按计数器实际读数结算,预估值就不能作为计费依据。这一条要在签约时就写清楚,包括未按时抄表时如何估算、下一期如何冲抵。
差额为什么会被放大
彩色张数只占实际总印量的 5.5%,折算成等效黑白印量后,却占到 31,300 张中的 36.7%。账单那边更明显,彩色张数占 15.4%,等效印量占到 64.5%。彩色计费异常不容易被发现,原因是张数占比小,金额占比大,财务按总印量粗看时很难察觉。
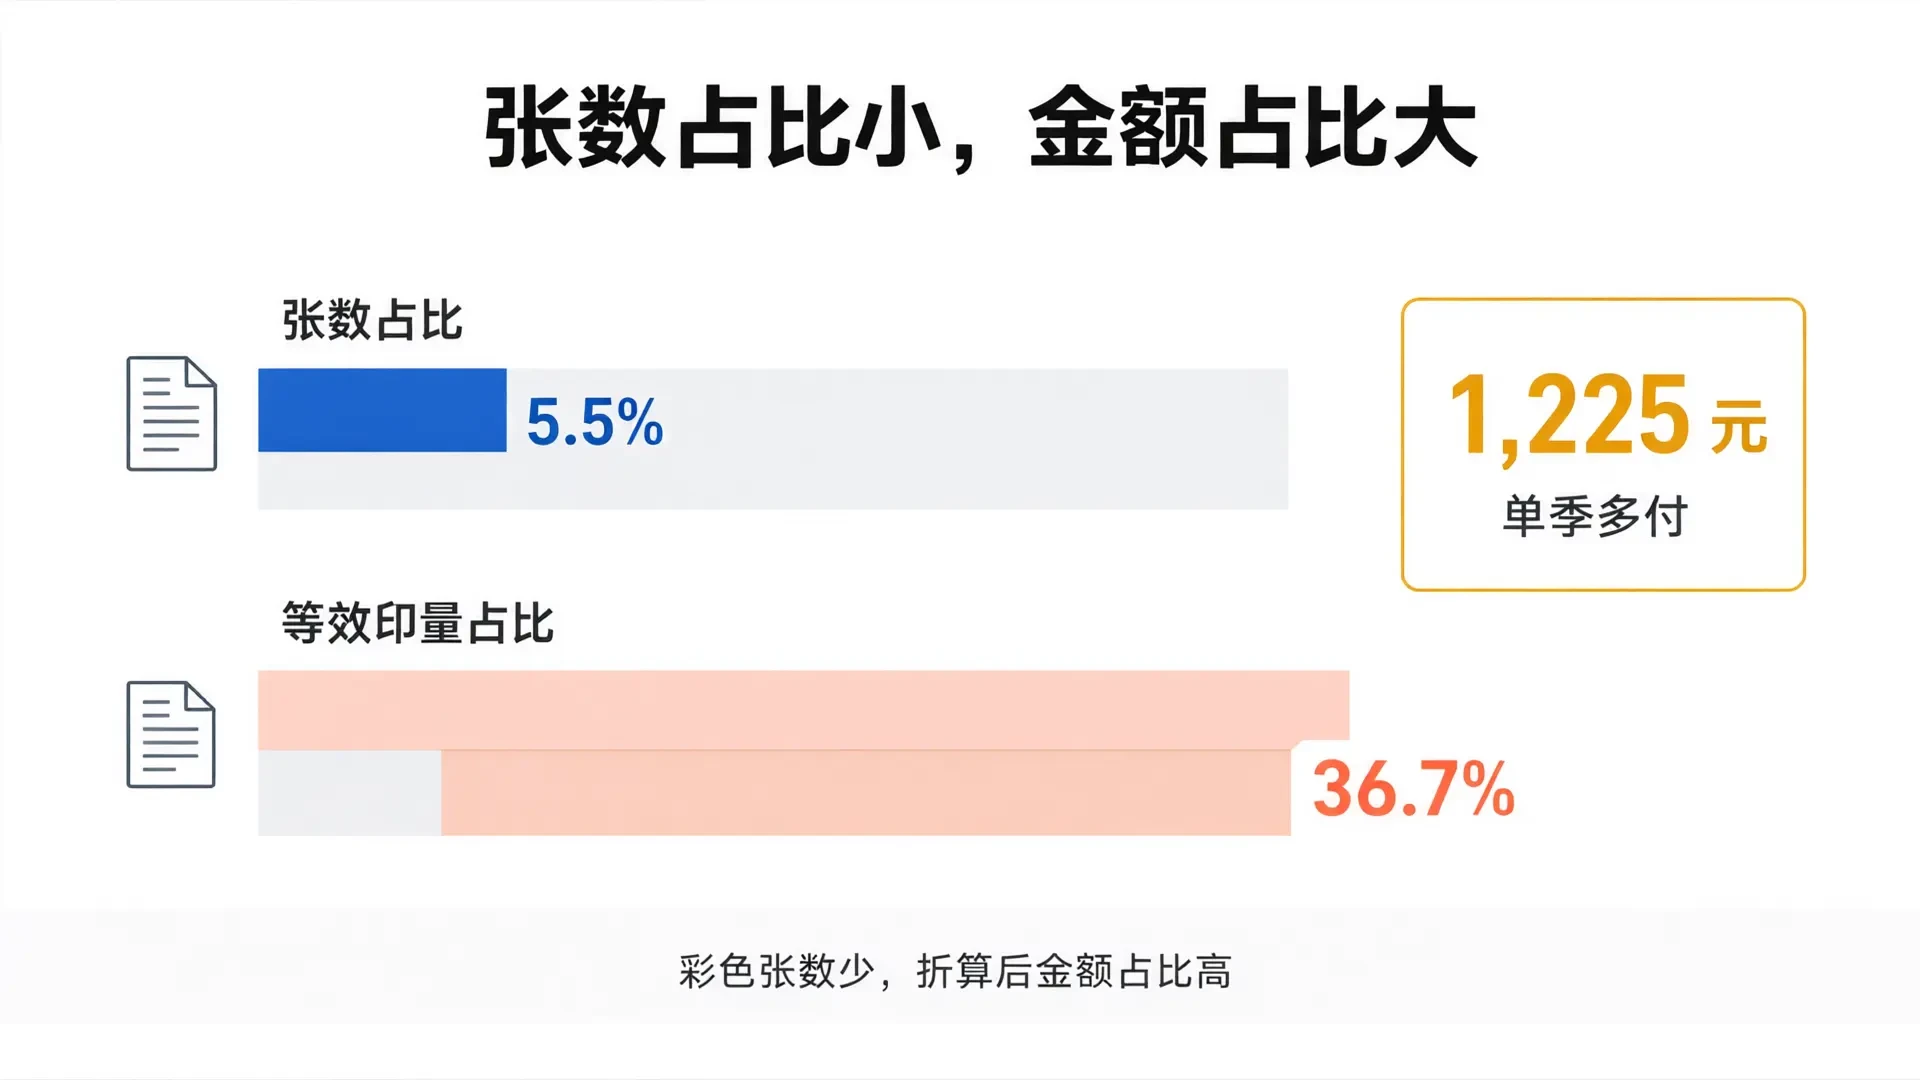
按示例单价,多出的 2,450 张彩色对应 1,225 元,单季看起来不算大。若四个季度维持同一偏差,全年多付约 4,900 元。这笔钱不会出现在任何一项显性报价里,只藏在计费口径的缝隙中。
还有一处容易叠加的差错:A3 与双面是否按两张折算。部分合同约定 A3 按两页计费,如果设备计数器已经折算过,账单又乘了一次,就等于重复计费。核对时要确认计数器的折算规则与账单规则是同一套。
自助报价系统在复盘环节的价值
自助报价系统的常规用法是签约前输入月印量,得到套餐推荐和预估月费。它同样适用于每个季度的复盘:把本季实际的黑白、彩色读数输入,系统按同一套折算口径算出应付金额,再与账单逐项比对。差异落在黑白、彩色还是超印量上,一目了然。
这种做法把“感觉这个季度贵了”变成“差多少、差在哪一项”。续约时也可以直接用真实印量重新匹配套餐,避免按签约时的预估值或某个月的峰值定档。
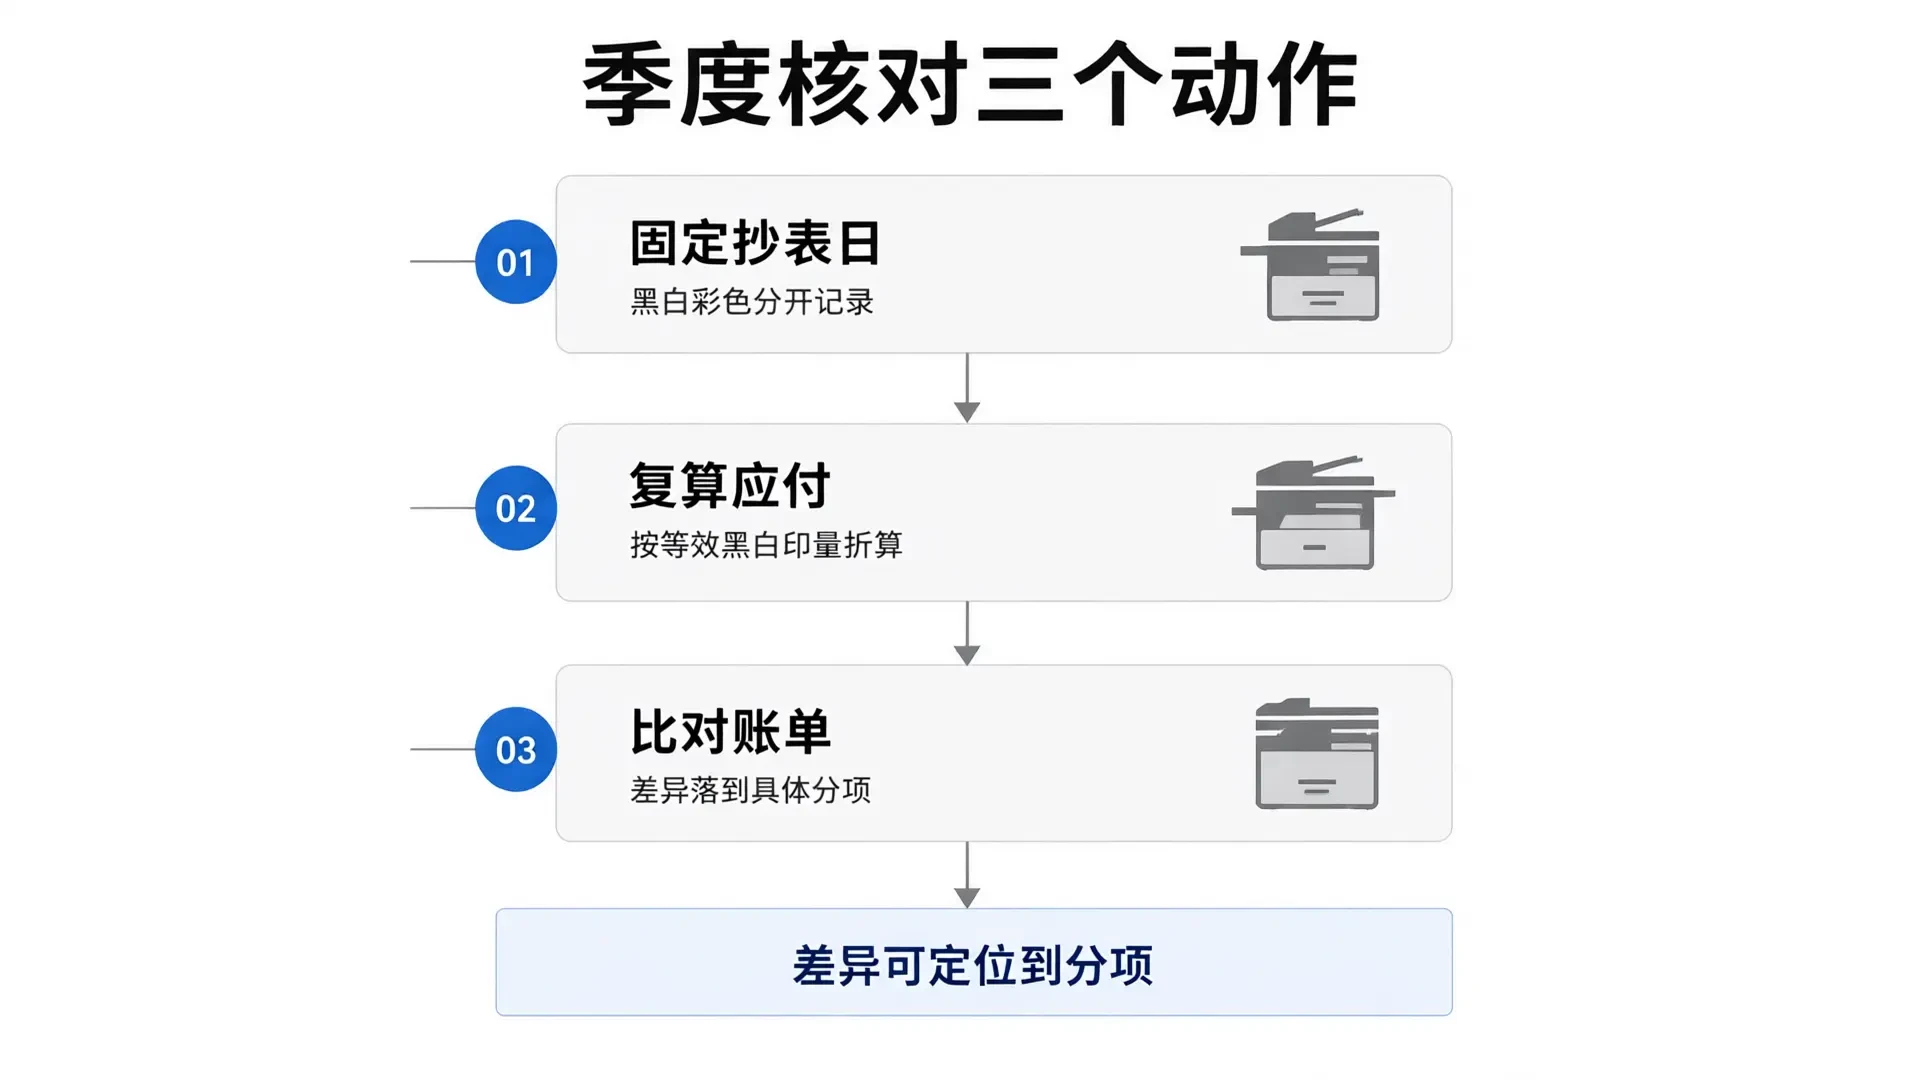
对财务而言,可执行的动作有三件:固定抄表日,黑白与彩色分开记录并留存照片;每季度用等效黑白印量复算一次应付金额;把按计数器结算、估算条款、A3 折算规则写进合同。账目能复算,争议才有落点。
使用技巧